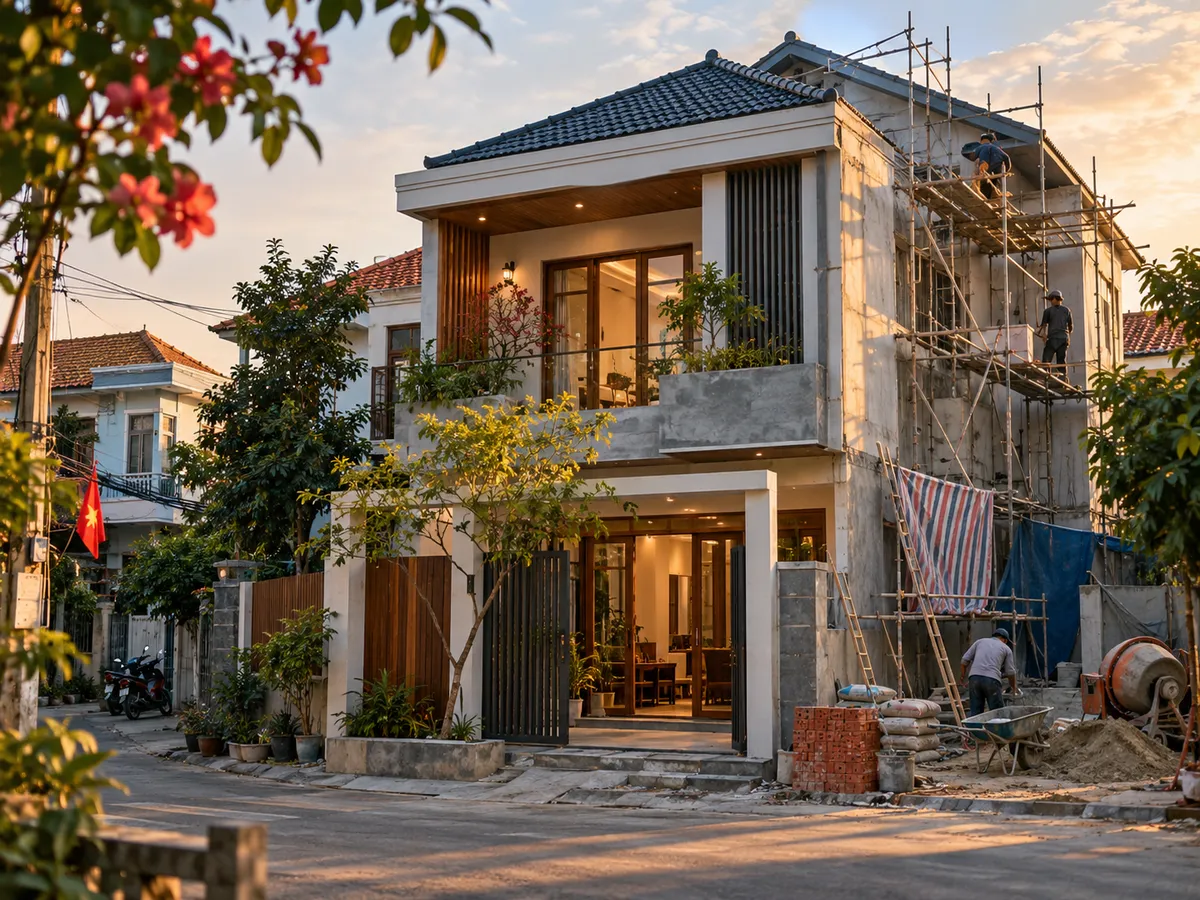
Căn nhà xuống cấp, mái dột, nhà bếp hay nhà vệ sinh cần làm lại, hoặc gia đình có thêm người nên cần mở rộng không gian. Sửa nhà thường là khoản chi lớn so với thu nhập hằng tháng, nên nhiều hộ gia đình tính đến việc vay. Bài viết này giúp bạn hình dung cần chuẩn bị những gì trước khi vay sửa nhà, để việc sửa chữa và việc trả nợ đều suôn sẻ.
Bắt đầu bằng kế hoạch sửa chữa rõ ràng
Điều đầu tiên không phải là giấy tờ vay mà là chính công việc sửa nhà. Hãy xác định:
- Cần sửa phần nào? Tách riêng việc cấp bách (dột, hư hỏng nguy hiểm, hệ thống điện nước) với việc có thể làm sau (sơn lại, thay đồ nội thất).
- Ưu tiên theo thứ tự. Những hạng mục ảnh hưởng đến an toàn và sinh hoạt hằng ngày nên làm trước.
- Làm một lần hay chia nhiều đợt? Chia đợt giúp bạn không phải vay nhiều ngay từ đầu, và có thể điều chỉnh khi thấy chi phí thực tế.
Một kế hoạch rõ ràng cũng giúp bạn trả lời được câu hỏi quan trọng nhất của chuyên viên tư vấn: bạn vay để làm gì.
Dự trù chi phí một cách thận trọng
Sai lầm hay gặp ở việc sửa nhà là dự trù quá sát. Khi thi công, công việc thường phát sinh: tường mở ra thấy ẩm, đường ống cũ phải thay, giá vật liệu thay đổi. Vì vậy:
- Xin báo giá từ nhiều đơn vị hoặc nhiều thợ, ghi rõ từng hạng mục thay vì một con số chung.
- Tách chi phí vật liệu và nhân công để dễ kiểm soát.
- Cộng thêm một khoản dự phòng cho phát sinh. Đừng vay vừa khít con số báo giá.
- Hỏi rõ cách thanh toán với thợ: trả theo từng đợt hoàn thành, không nên trả hết trước.
Khi đã có con số dự trù, hãy đối chiếu nó với khả năng trả nợ của bạn. Nếu thấy khoản vay quá lớn, bạn có thể thu hẹp phạm vi sửa chữa hoặc chia thành nhiều giai đoạn.
Tính khả năng trả nợ từ thu nhập của gia đình
Hãy liệt kê các khoản thu ổn định hằng tháng của cả gia đình, trừ đi chi phí sinh hoạt, học hành và các khoản nợ khác đang có. Phần còn lại mới là số có thể dành trả nợ.
Trong lúc nhà đang sửa, gia đình thường có thêm chi phí: thuê chỗ ở tạm, ăn ngoài, vận chuyển đồ đạc. Đừng quên tính các khoản này vào kế hoạch. Nếu thu nhập của gia đình theo mùa vụ, hãy tính theo mức thận trọng thay vì mức cao nhất.
Chuẩn bị giấy tờ liên quan đến căn nhà
Vì liên quan đến nhà ở, chuyên viên thường sẽ hỏi về giấy tờ chứng minh bạn là người có quyền với căn nhà hoặc phần đất. Những loại giấy tờ có thể được hỏi đến gồm:
- Giấy tờ tùy thân của người vay, và của vợ hoặc chồng nếu cần.
- Giấy tờ về nhà ở hoặc đất ở. Trường hợp nhà thuộc quyền sử dụng chung hoặc của người thân, hãy nói rõ để được hướng dẫn đúng.
- Giấy tờ cho thấy nguồn thu của bạn.
- Thông tin về công việc sửa chữa như báo giá hoặc bản kê hạng mục, nếu bạn đã có.
Yêu cầu cụ thể phụ thuộc từng trường hợp, nên đừng tự suy đoán. Bạn có thể tham khảo thêm bài chuẩn bị hồ sơ vay sao cho nhanh và hỏi chuyên viên để được hướng dẫn đúng với hoàn cảnh của mình.
Nếu căn nhà đang có thủ tục pháp lý chưa hoàn tất, đừng giấu. Nói thẳng ngay từ đầu giúp bạn biết hướng đi và tránh mất công chuẩn bị sai.
Đọc kỹ điều kiện vay và hợp đồng
Với khoản vay có liên quan đến nhà ở, hợp đồng thường có nhiều điều khoản cần đọc kỹ. Hãy hỏi và yêu cầu ghi rõ:
- Lãi và các loại phí là gì, tính trên số dư nào, tổng chi phí cả kỳ hạn bao nhiêu. Có thể xem thêm bài trả đều hay dư nợ giảm dần, và tự tính lịch trả nợ theo từng kỳ bằng công cụ tính dư nợ giảm dần.
- Khoản vay có cần tài sản bảo đảm không, và nếu có thì tài sản đó chịu ràng buộc gì.
- Tiền được giải ngân một lần hay theo đợt, và có cần chứng từ chi tiêu không.
- Trả nợ trước hạn có phí không.
- Nếu trả chậm thì xử lý thế nào.
Nếu hợp đồng yêu cầu thế chấp một tài sản, hãy hiểu rằng đó là cam kết lớn. Bạn cần nắm rõ điều gì xảy ra nếu không thể trả nợ đúng hạn, trước khi ký.
Những lưu ý để tránh phát sinh
- Kiểm tra giấy phép xây dựng hoặc quy định sửa chữa của địa phương nếu bạn thay đổi kết cấu hoặc mở rộng nhà.
- Chọn thợ có uy tín, có thỏa thuận bằng văn bản về phạm vi công việc, tiến độ và cách thanh toán.
- Theo dõi chi tiêu từng hạng mục để không vượt số tiền đã dự trù.
- Đừng vay vượt nhu cầu chỉ vì được duyệt số tiền lớn hơn. Chỉ vay đúng phần bạn cần.
- Cảnh giác với đơn vị đòi phí trước khi nhận tiền hoặc hứa hẹn quá mức. Hãy dừng lại và tìm hiểu thêm.
Bước tiếp theo
Nếu bạn muốn tìm hiểu nhóm khoản vay này, hãy xem trang vay sửa nhà. Khi sẵn sàng, bạn có thể để lại thông tin để chuyên viên liên hệ, hoặc gọi, nhắn Zalo 0913081986 trong khung giờ 8h–21h mỗi ngày.
Câu hỏi thường gặp
Tôi chưa có báo giá của thợ thì có tư vấn được không?
Được. Bạn vẫn có thể đăng ký tư vấn để hiểu hướng đi và danh sách giấy tờ. Tuy nhiên, có báo giá hoặc bản kê hạng mục sẽ giúp việc trao đổi cụ thể hơn.
Nhà tôi thuộc quyền sử dụng chung với người thân thì sao?
Hãy nói rõ ngay khi được tư vấn. Chuyên viên sẽ hướng dẫn bạn cần chuẩn bị gì trong trường hợp đó.
Tôi có thể sửa nhà theo từng đợt không?
Có thể, và nhiều gia đình chọn cách này để chủ động tài chính. Bạn nên cân nhắc khoản vay phù hợp cho từng giai đoạn thay vì vay một lần cho toàn bộ.
Tôi cần chú ý gì khi hợp đồng có tài sản bảo đảm?
Hãy hỏi rõ tài sản nào được dùng để bảo đảm, quyền của bạn trong thời gian vay và điều gì xảy ra khi trả nợ chậm. Mọi nội dung quan trọng cần có trong văn bản. Các câu hỏi chung hơn có thể xem tại trang câu hỏi thường gặp.